财迷会计社(WAP手机版)
首页 > 财税法规 > 法规解读

增值税专用发票虚开的判断与预防

作者:赵清海律师  来源:赵清海律师  阅读:3454

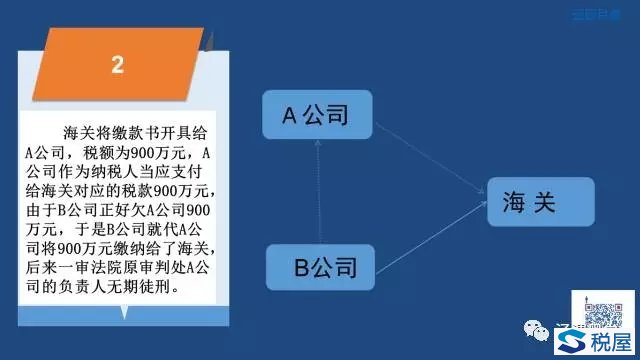
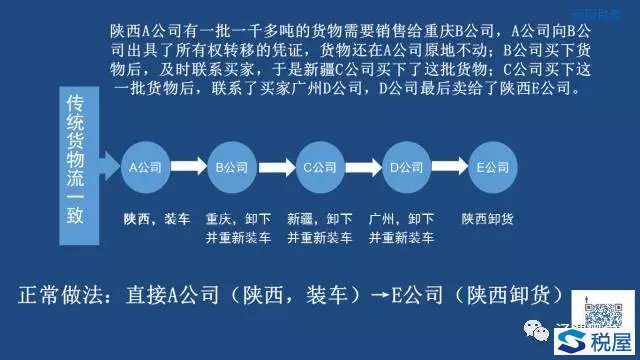
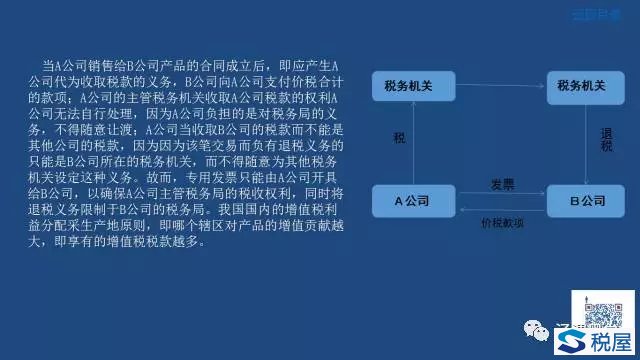
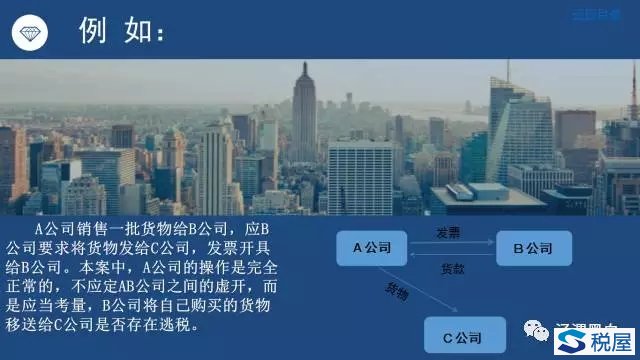
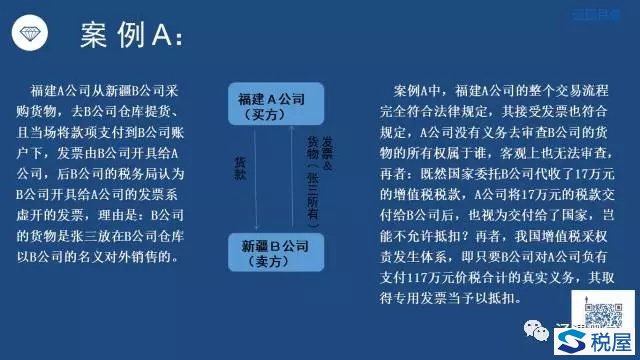
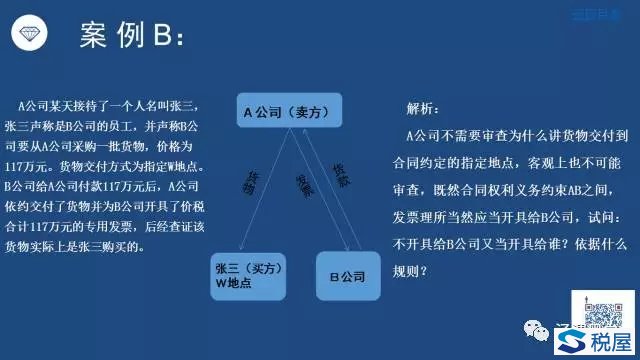
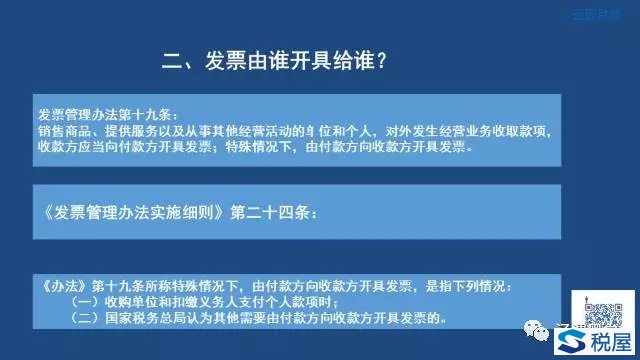
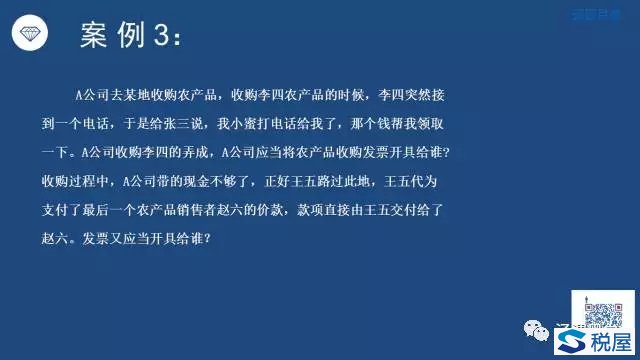
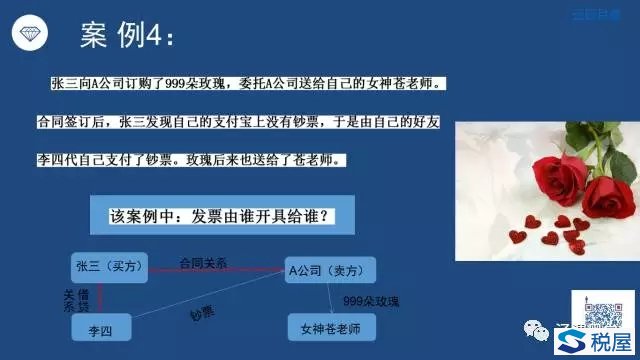
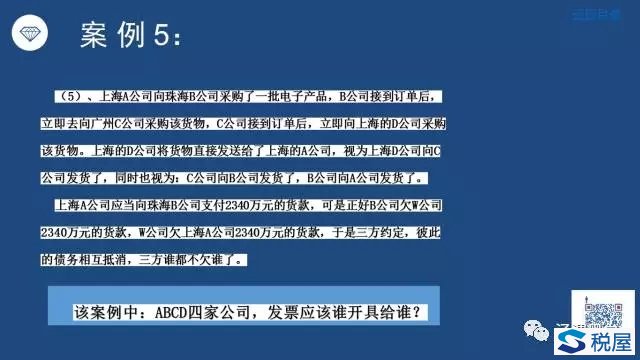
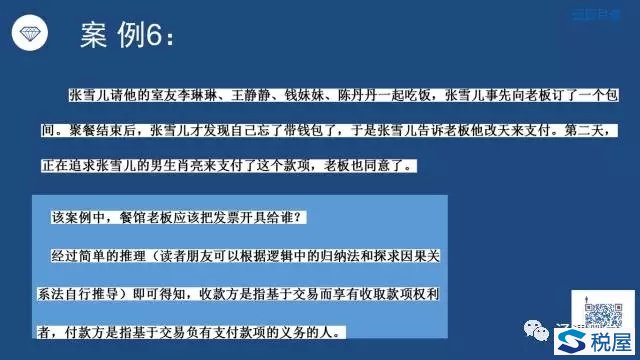
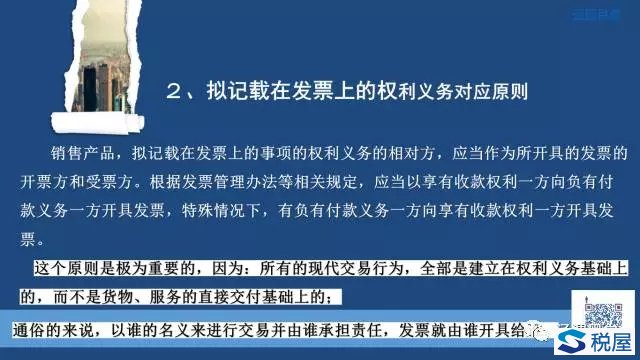
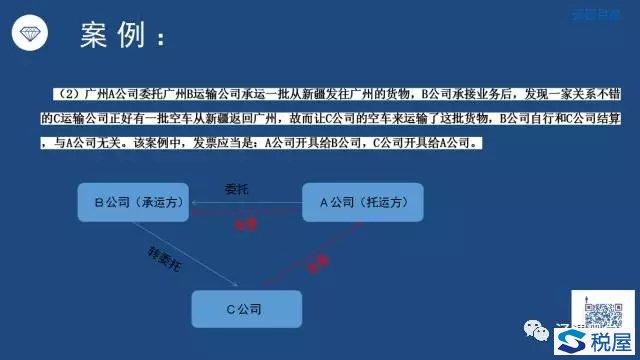
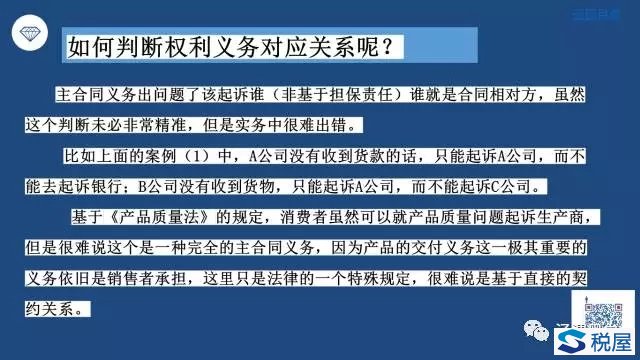
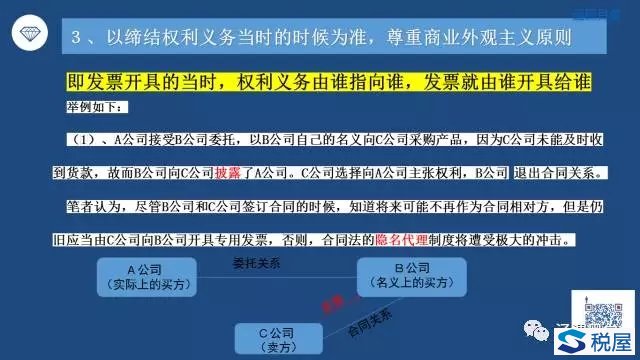
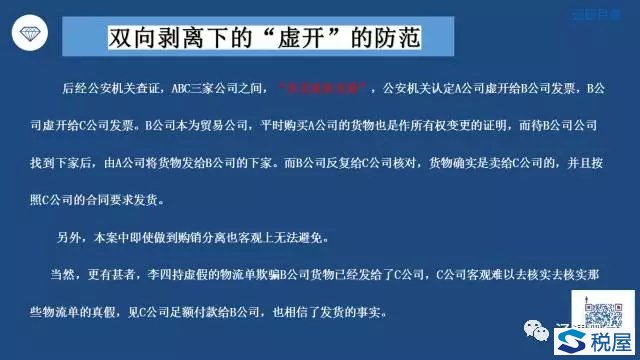
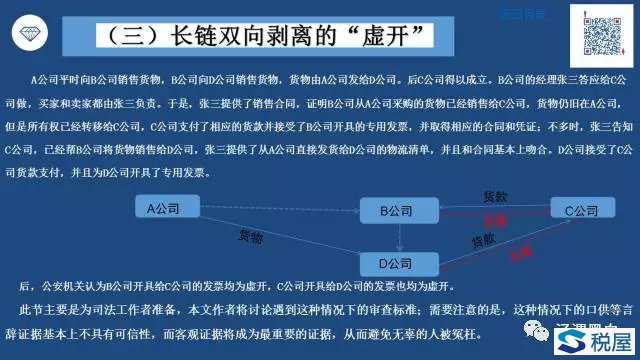
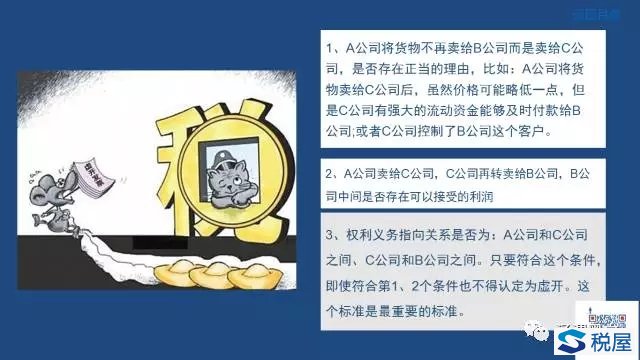
【虚开增值税专用发票、用于骗取出口退税、抵扣税款发票罪】是指违反国家税收征管和发票管理规定,为他人虚开、为自己虚开、让他人为自己虚开、介绍他人虚开增值税专用发票或者用于骗取出口退税、抵扣税款的其他发票的行为。但在实践中,由于很多司法人员不懂税法,税务人员不懂现代交易的基础是权利义务而非直接交付,对虚开行为把握不清,造成了很多难以理解、荒谬的困境。

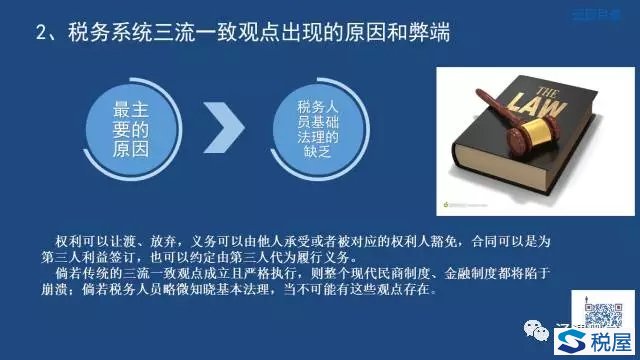
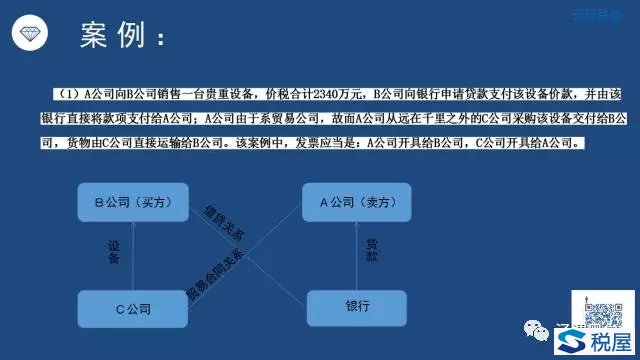
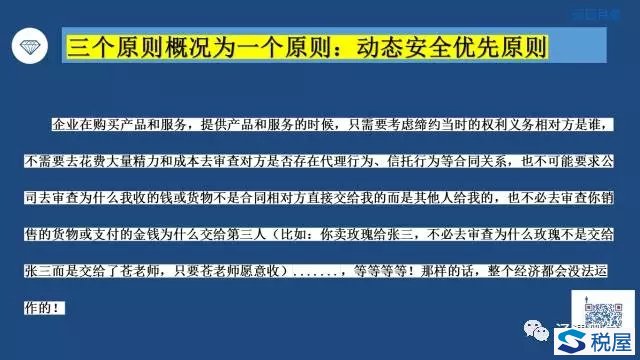
不能够认识到虚开的本质与法律的逻辑,对于企业家和司法者都是高度危险的,本文无疑是一剂良药,作者同时提醒大家:实务中企业尽量遵循三流一致,如果因此成本过高,而开票方和受票方存在真实的权利义务关系,建议尽量保存好三方协议。


上一篇:国家税务总局12366平台2016年企业所得税热点问题汇总
下一篇:你的所谓“营改增”筹划,会计事务所都认可吗?且看这里。事务所不认可,税务局更不认可
关于我们|联系我们|服务报价|留言本|网站地图

Copyright © 2015-2021 财迷会计社 版权所有 All Rights Reserved

滇ICP备16006645号-1